Wer eine Firma in Dubai gründen will, stellt meist zwei Fragen. Was kostet das? Und bleibt der Steuervorteil erhalten, wenn man weiter in Deutschland lebt?
Die Antworten gehen weit auseinander. Anbieter werben mit Steuerfreiheit und mit Paketpreisen, die Behördengebühr und Honorar mischen. Kanzleien warnen, nennen aber selten Zahlen.
Dieser Leitfaden trennt beides. Er zeigt den Ablauf und die Behördengebühren, die Freezones selbst veröffentlichen. Eine Freezone ist ein Wirtschaftsgebiet mit eigener Behörde, eigenen Regeln und eigener Gebührenordnung. Danach geht es um die Steuern in Dubai, in Deutschland und beim Umzug. Am Ende steht eine Prüfliste für Ihre Entscheidung.
Jede Zahl im Text hat eine verlinkte Quelle. Für Honorare gibt es keine amtliche Liste, deshalb nennt dieser Beitrag dafür keine Beträge.
Wer in Deutschland wohnen bleibt, findet Einzelheiten im Beitrag Firma in Dubai mit Wohnsitz in Deutschland. Wer das Budget genauer planen will, liest nach, was eine Firmengründung in Dubai kostet.
Kurz gesagtDeutsche können in Dubai eine Firma gründen und in der Regel voll selbst besitzen (Wirtschaftsministerium der VAE). Das geht in einer der 27 Freezones oder auf dem Festland (Mainland), also außerhalb dieser Gebiete.Die Firma zahlt 0 % Körperschaftsteuer auf Gewinne bis AED 375.000 und 9 % auf den Teil darüber (u.ae, Stand 30.03.2026).Leiten Sie die Firma von Deutschland aus, spricht nach dem Gesetzeswortlaut viel dafür, dass die Firma auch hier steuerpflichtig ist. Das Doppelbesteuerungsabkommen mit den VAE war nur bis 31.12.2021 anwendbar (Bundesfinanzministerium).Beide Steuersätze der VAE liegen unter der deutschen Grenze von 15 %. Darunter kann Deutschland beherrschenden Gesellschaftern mit Wohnsitz in Deutschland passive Einkünfte der Firma zurechnen.Freezones wie DMCC und Meydan veröffentlichen ihre Behördengebühren; prüfen Sie das für Ihre Freezone. Honorare für Dienstleister, Rechtsberatung, Buchhaltung und Prüfung kommen hinzu und sind meist höher.
Stand der Angaben: 29. September 2026. Dieser Artikel ist keine Steuer- oder Rechtsberatung.
In diesem Artikel:
- Können Deutsche in Dubai eine Firma gründen?
- Freezone oder Festland: Was passt zu Ihrer Firma?
- Wie läuft die Gründung ab?
- Was kostet eine Firma in Dubai?
- Welche Steuern zahlt Ihre Firma in Dubai?
- Was gilt in Deutschland, wenn Sie hier wohnen bleiben?
- Was ändert sich, wenn Sie selbst nach Dubai ziehen?
- Welche Pflichten laufen nach der Gründung weiter?
- Wann sich eine Dubai-Firma nicht lohnt
- Häufige Fragen
- Firma in Dubai gründen: Was am Ende zählt
- Quellen und Rechtsgrundlagen
Können Deutsche in Dubai eine Firma gründen?
Ja. Deutsche können in Dubai eine Firma gründen und sie in der Regel zu 100 % selbst besitzen. Das gilt auf dem Festland ebenso wie in den Freezones.
Für das Festland beschreibt das Wirtschaftsministerium der VAE die Regel so: Ausländische Investoren dürfen Firmen voll besitzen, im Rahmen der Tätigkeiten, die die örtlichen Behörden zulassen. Tätigkeiten mit strategischer Bedeutung brauchen eine Genehmigung. In den Freezones legt jede Freezone-Behörde die Bedingungen selbst fest.
Manche Ratgeber verlangen noch einen einheimischen Mehrheitspartner. Das deckt sich nicht mit der Regel, die das Ministerium heute beschreibt. Achten Sie deshalb bei jeder Quelle auf das Datum.
Einen Wohnsitz in Dubai brauchen Sie für die Gründung nicht. Die Firma erhält eine Lizenz, also die behördliche Erlaubnis für ihre Tätigkeit. Das Lizenzpaket von Meydan etwa ist ausdrücklich ohne Visum ausgewiesen. Ein Aufenthaltsvisum beantragen Sie nur, wenn Sie es brauchen. Wo Sie wohnen, entscheidet aber über Ihre Steuern in Deutschland.
Freezone oder Festland: Was passt zu Ihrer Firma?
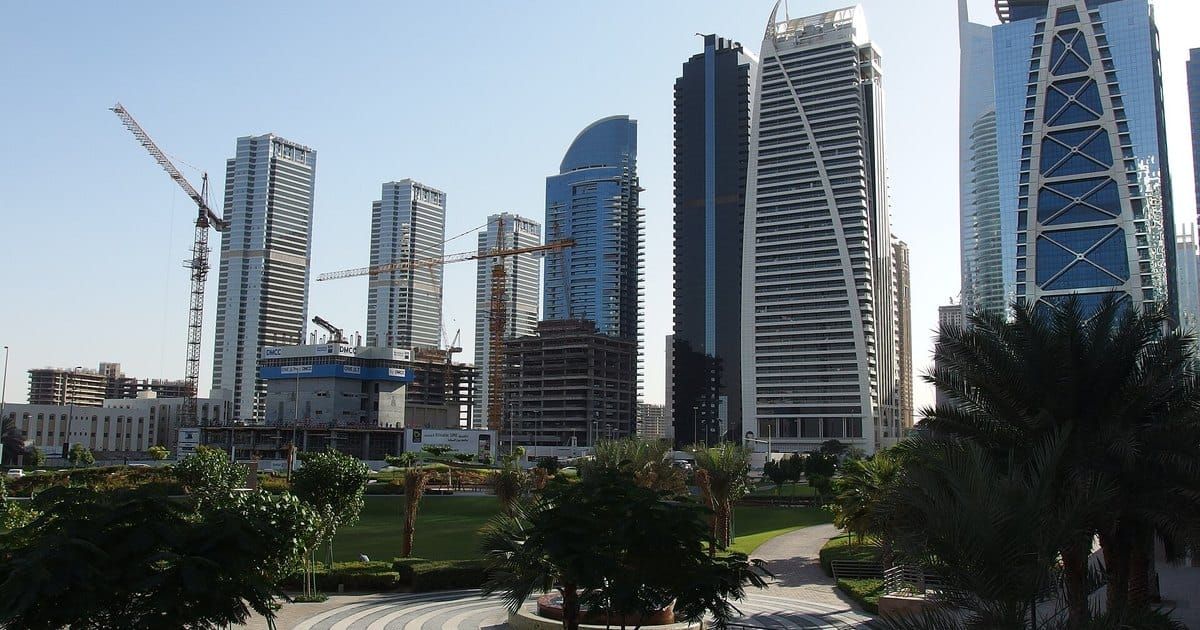
Jumeirah Lakes Towers, Sitz der Freezone DMCC. Foto: Guilhem Vellut, CC BY 2.0
Bedienen Sie vor allem Kunden im Ausland, ist eine Freezone meist der naheliegende Start. Wollen Sie vor allem in den VAE selbst verkaufen, prüfen Sie zuerst eine Festland-Lizenz. Das ist eine Faustregel. Maßgeblich sind die Regeln der zuständigen Behörde für Ihre Tätigkeit. Für die 0 % Körperschaftsteuer der Freezone reicht ein Kunde im Ausland aber nicht. Verkäufe an Kunden außerhalb der Freezones, ob auf dem Festland oder im Ausland, sind nur begünstigt, wenn die Tätigkeit auf einer staatlichen Liste steht (FTA-Leitfaden).
Laut dem Dubai Free Zones Council, dem gemeinsamen Rat der Freezones, gibt es im Emirat 27 Freezones unter 11 Behörden. Bekannte Beispiele sind DMCC und Meydan. Jede Behörde legt selbst fest, welche Tätigkeiten sie zulässt und welche Gebühren sie verlangt. Das Festland ist alles außerhalb dieser Gebiete. Dort vergibt die zuständige Behörde des Emirats die Lizenz.
| Kriterium | Freezone | Festland (Mainland) |
|---|---|---|
| Eigentum | Volles ausländisches Eigentum nach den Regeln der Freezone | Volles Eigentum möglich; strategische Tätigkeiten brauchen eine Genehmigung |
| Zuständige Stelle | Eine von 11 Freezone-Behörden in Dubai | Die zuständige Behörde des Emirats |
| Gebühren | Eigene Gebührenordnung je Freezone | Hier nicht an einer Behördenquelle geprüft |
| Körperschaftsteuer | 0 % und 9 %; unter strengen Bedingungen 0 % auf begünstigte Einkünfte | 0 % und 9 % |
| Kunden in den VAE | Vorab mit der Freezone klären | Naheliegend für Geschäft im Land |
Ein häufiger Fehler ist, die Freezone nur nach dem Paketpreis zu wählen. Wichtiger sind Tätigkeit, Kunden und die Frage, ob Sie ein Visum brauchen. Einen Vergleich einzelner Zonen bietet der Beitrag über die passende Freezone.
Wie läuft die Gründung ab?
Sie legen Tätigkeit und Behörde fest, stellen den Antrag und erhalten die Lizenz. Wenn Sie in Dubai leben wollen, folgen Visum und Emirates ID. Konto und Steuerregistrierung schließen die Gründung ab.
- Tätigkeit beschreiben. Davon hängen Lizenzart und Behörde ab.
- Freezone oder Festland wählen. Maßgeblich sind Kunden, Tätigkeit und Ihr Bedarf an Visa.
- Antrag stellen. Die Behörde fragt nach Gesellschaftern und Geschäftsführung. Üblich ist dazu eine Passkopie.
- Lizenz erhalten. Sie zahlen die Behördengebühren und unterzeichnen den Gesellschaftsvertrag. Danach stellt die Behörde die Lizenz aus.
- Visum und Emirates ID beantragen. Für jedes Aufenthaltsvisum verlangt Dubai einen medizinischen Test. Die Emirates ID ist der Ausweis, den alle Einwohner besitzen müssen.
- Konto eröffnen und Steuern registrieren. Welche Unterlagen die Bank verlangt, legt sie selbst fest. Für die Körperschaftsteuer muss sich jede Firma registrieren, auch in der Freezone (Finanzministerium der VAE).
Wie lange das dauert, hängt von Behörde, Unterlagen und Bank ab. Verbindliche Fristen in Tagen nennen die ausgewerteten Behördenquellen nicht.
Worauf Banken achten, erklärt der Beitrag, wie Sie ein Geschäftskonto in Dubai eröffnen. Informationen zur Begleitung finden Sie unter Firmengründung in Dubai und Kontoeröffnung.
Was kostet eine Firma in Dubai?
Bei DMCC zahlen Sie im ersten Jahr für Antrag, Registrierung, Gesellschaftsvertrag und Standardlizenz zusammen AED 32.360 an Behördengebühren. In den Folgejahren zahlen Sie für die Verlängerung der Lizenz AED 20.265. Meydan verlangt AED 12.500 im Jahr für ein Paket ohne Visum. Das sind nur Behördengebühren. Honorare für Dienstleister, Rechtsberatung, Buchhaltung und Prüfung kommen hinzu und sind meist höher.
Die Tabelle nennt Behördengebühren aus den Gebührenordnungen von DMCC und Meydan in AED, dem Dirham der VAE. Beide zeigen kein Stand-Datum, deshalb steht das Abrufdatum dabei. DMCC weist darauf hin, dass sich die Gebühren ohne Vorankündigung ändern können.
| Posten | Behördengebühr | Rhythmus | Quelle und Abruf |
|---|---|---|---|
| DMCC: Antrag | AED 1.035 | einmalig | DMCC, 29.09.2026 |
| DMCC: Firmenregistrierung | AED 9.020 | einmalig | DMCC, 29.09.2026 |
| DMCC: Gesellschaftsvertrag | AED 2.020 | einmalig | DMCC, 29.09.2026 |
| DMCC: Standardlizenz für Handel oder Dienstleistung, erstes Jahr | AED 20.285 | im ersten Jahr | DMCC, 29.09.2026 |
| DMCC: Verlängerung der Standardlizenz | AED 20.265 | jährlich ab dem zweiten Jahr | DMCC, 29.09.2026 |
| DMCC: Lizenz für General Trading (statt Standardlizenz) | AED 50.265 | jährlich | DMCC, 29.09.2026 |
| Meydan: Paket aus Lizenz, Registrierung, digitalem Antrag und Portalzugang, ohne Visum | AED 12.500 | jährlich | Meydan, 29.09.2026 |
| Green Visa für Partner oder Investoren (ein möglicher Weg) | AED 200 zuzüglich Nebengebühren | gilt bis zu fünf Jahre | GDRFA Dubai, 29.09.2026 |
| Green Visa: Zuschlag bei Antrag aus dem Inland | AED 500 | je Antrag | GDRFA Dubai, 29.09.2026 |
| Honorare für Dienstleister, Rechtsberatung, Buchhaltung und Prüfung | kommen hinzu, meist höher | laufend | keine amtliche Liste |
Die Summe von AED 32.360 ist eine eigene Rechnung aus den vier DMCC-Posten. Visa und kleine Nebengebühren sind darin nicht enthalten. Das Meydan-Paket enthält weder Visum noch medizinischen Test noch Emirates ID.
Viele Anbieter werben mit Paketpreisen in Euro, die Behördengebühr und Honorar mischen. Fragen Sie deshalb, welcher Teil an die Behörde geht und welcher Teil Honorar ist.
Die offizielle Kostenübersicht von Invest in Dubai hilft nur begrenzt. Sie trägt den Stand September 2023 und nennt sich selbst rein indikativ (zuletzt im Browser geprüft am 24.09.2026). Für Festland-Lizenzen nennt dieser Beitrag keine Beträge, weil sie hier nicht an einer Behördenquelle geprüft wurden.
Wer in Deutschland steuerpflichtig bleibt, braucht zusätzlich einen deutschen Steuerberater. Auch dieses Honorar steht in keiner Gebührenordnung.
Welche Steuern zahlt Ihre Firma in Dubai?
Ihre Firma zahlt 0 % Körperschaftsteuer auf die ersten AED 375.000 Gewinn und 9 % auf den Teil darüber. Eine Freezone-Firma kann auf begünstigte Einkünfte 0 % zahlen, wenn sie strenge Bedingungen erfüllt.
Die Sätze nennt das Regierungsportal u.ae mit Stand 30.03.2026. Laut Finanzministerium gilt die Steuer für Geschäftsjahre, die ab dem 1. Juni 2023 beginnen.
Wann eine Freezone-Firma 0 % zahlt
Die Steuerbehörde FTA nennt eine solche Firma „qualifizierende Freezone-Person“. Sie zahlt 0 % auf begünstigte Einkünfte und 9 % auf alle übrigen. Laut Leitfaden der FTA vom Mai 2024 gelten dafür unter anderem diese Bedingungen:
- angemessene Substanz in der Freezone, die Firma übt ihre Tätigkeit also dort aus;
- Einkünfte aus Tätigkeiten, die als begünstigt gelten;
- kein Antrag auf die Regelbesteuerung;
- Preise zwischen verbundenen Firmen wie unter Fremden, mit Dokumentation;
- geprüfte Jahresabschlüsse, unabhängig vom Umsatz;
- nicht begünstigte Umsätze von höchstens AED 5 Mio. oder 5 % des Gesamtumsatzes, je nachdem, welcher Wert kleiner ist.
Eine solche Firma erhält die 0 % auf die ersten AED 375.000 nicht. Verfehlt sie eine Bedingung, verliert sie den Status für das betroffene Jahr und die vier folgenden Jahre. Die Prüfung des Abschlusses kostet zudem jedes Jahr ein Honorar für den Prüfer.
Kleine Firmen: der Small Business Relief
Kleine Firmen können den Small Business Relief wählen. Dann gilt die Firma so, als hätte sie im Steuerzeitraum keinen steuerpflichtigen Gewinn erzielt. Voraussetzung ist ein Umsatz von höchstens AED 3 Mio. im laufenden und in allen früheren Steuerzeiträumen.
Laut Finanzministerium gilt der Small Business Relief jetzt für Steuerzeiträume bis 31.12.2029. Qualifizierende Freezone-Personen sind ausgeschlossen, ebenso Mitglieder sehr großer internationaler Konzerne.
Umsatzsteuer und Privatpersonen
Die Umsatzsteuer (in den VAE: Value Added Tax) beträgt 5 %. Registrieren muss sich eine Firma, wenn ihre steuerbaren Umsätze in zwölf Monaten AED 375.000 übersteigen. Freiwillig geht das ab AED 187.500 (FTA, Stand 19.08.2026).
Privatpersonen zahlen in den VAE keine Einkommensteuer. Ausschüttungen der Firma an Sie bleiben in Dubai also ohne Einkommensteuer. Wohnen Sie in Deutschland, sieht das anders aus.
Das Diagramm stellt beide Sätze der VAE der deutschen Grenze von 15 % gegenüber. Was diese Grenze für Sie bedeutet, erklärt der Abschnitt „Hinzurechnung: Die Grenze von 15 %“ weiter unten.
Einen ausführlichen Überblick gibt der Beitrag zu Steuern in Dubai.
Was gilt in Deutschland, wenn Sie hier wohnen bleiben?
Leiten Sie die Firma von Deutschland aus, spricht nach dem Gesetzeswortlaut viel dafür, dass sie hier unbeschränkt körperschaftsteuerpflichtig ist. Die niedrige Steuer in Dubai hilft Ihnen dann kaum.
Wohnsitz: Schon eine Wohnung kann genügen
Einen Wohnsitz hat laut Abgabenordnung, wer eine Wohnung hat, die er erkennbar behalten und nutzen wird. Eine Mindestzahl von Tagen verlangt das Gesetz nicht. Laut Bundesfinanzhof können auch unregelmäßige Aufenthalte einen Wohnsitz erhalten.
Geschäftsleitung: Wo die Entscheidungen fallen
Eine Kapitalgesellschaft ist in Deutschland unbeschränkt körperschaftsteuerpflichtig, wenn sie Sitz oder Geschäftsleitung hier hat. Geschäftsleitung ist laut Gesetz der „Mittelpunkt der geschäftlichen Oberleitung“. Gemeint ist der Ort, an dem die wesentlichen Entscheidungen fallen.
Führen Sie Ihre Dubai-Firma von Deutschland aus, liegt die Geschäftsleitung nach dem Wortlaut hier. Das ist eine Auslegung des Gesetzes, keine Entscheidung eines Gerichts zu Ihrem Fall. Unbeschränkt heißt: Deutschland besteuert dann den gesamten Gewinn der Firma.
Hinzurechnung: Die Grenze von 15 %
Auch eine aus Dubai geleitete Firma bleibt im Blick des Finanzamts. Deutschland kann Ihnen passive Einkünfte der Firma zurechnen, als wären es Ihre eigenen. Das heißt Hinzurechnung. Voraussetzung ist, dass Sie die Firma beherrschen, allein oder mit nahestehenden Personen zu mehr als der Hälfte.
Außerdem müssen die Einkünfte mit weniger als 15 % Steuer belastet sein. Beide Sätze der VAE liegen darunter. Damit fällt jede Dubai-Firma eines beherrschenden Gesellschafters mit Wohnsitz in Deutschland in den Prüfbereich, sobald sie passive Einkünfte hat. Für bestimmte Kapitalerträge kann schon eine Beteiligung von 10 % genügen.
Den Gegenbeweis durch echte Substanz vor Ort erlaubt das Gesetz nur Firmen in der EU und im Europäischen Wirtschaftsraum. Für die VAE gibt es ihn nicht. Welche Einkünfte als aktiv gelten, regelt ein Katalog im Gesetz. Ob Beratung oder Handel als aktiv gilt, hängt vom Einzelfall ab. Das prüft Ihr Steuerberater.
Ausschüttungen an Sie
Wer in Deutschland wohnt, ist hier mit seinem Einkommen unbeschränkt steuerpflichtig. Ausschüttungen der Dubai-Firma zählen zu Ihren Einkünften aus Kapitalvermögen. Das gilt auch, wenn die Firma aus Dubai geleitet wird.
Kein Doppelbesteuerungsabkommen mehr
Das Doppelbesteuerungsabkommen vom 01.07.2010 war laut Bundesfinanzministerium nur bis 31.12.2021 anwendbar. In dessen Übersicht mit Stand 01.01.2026 stehen die VAE auch nicht unter den laufenden Verhandlungen. Was das bedeutet, erklärt der Beitrag zum Doppelbesteuerungsabkommen.
Mitteilung an das Finanzamt
Wer eine Firma in Dubai gründet oder Anteile daran erwirbt, muss das dem Finanzamt mitteilen. Das gilt ab einer Beteiligung von 10 % oder wenn Ihre Beteiligungen zusammen mehr als 150.000 Euro gekostet haben.
Ein Beispiel aus Köln
Angenommen, Sie wohnen in Köln. Sie halten 100 % an einer Beratungsfirma in einer Freezone in Dubai. Ihre Kunden sitzen in Europa, und alle wichtigen Entscheidungen treffen Sie in Köln. Die Freezone-Begünstigung nutzt die Firma nicht. Alle Zahlen sind Annahmen.
Die Firma erzielt einen Gewinn von AED 500.000. Auf die ersten AED 375.000 fallen in den VAE 0 % an. Auf die übrigen AED 125.000 fallen 9 % an, also AED 11.250. Das sind 2,25 % des Gewinns. Mit dem Small Business Relief wären es bei einem Umsatz bis AED 3 Mio. sogar 0 %.
In Deutschland sieht es anders aus. Die Firma wird von Köln aus geleitet. Nach dem Wortlaut liegt ihre Geschäftsleitung damit in Köln, und die Firma wäre in Deutschland mit ihrem gesamten Gewinn körperschaftsteuerpflichtig. Das ist eine Auslegung des Gesetzeswortlauts, keine Gerichtsentscheidung.
Wie hoch die deutsche Steuer ausfällt und ob die Steuer aus Dubai angerechnet wird, rechnet Ihr Steuerberater. Hinzu kommen Honorare für Buchhaltung und Beratung in beiden Ländern, die meist höher sind als die Behördengebühren. Vom erhofften Steuervorteil bleibt so wahrscheinlich wenig.
Das Diagramm zeigt, wie der Durchschnittssatz der VAE-Steuer mit dem Gewinn steigt. Selbst bei AED 5 Mio. Gewinn liegt er bei rund 8,3 %, also unter der deutschen Grenze von 15 %. Die Rechnung ist vereinfacht.
Das ist keine Steuerberatung; lassen Sie Ihren Fall von einem deutschen Steuerberater prüfen. Wie die Abstimmung zwischen Dubai und Deutschland begleitet werden kann, lesen Sie unter Steuerthemen für Ihre Dubai-Firma.
Was ändert sich, wenn Sie selbst nach Dubai ziehen?
Abra-Fähren auf dem Dubai Creek. Foto: yeowatzup, CC BY 2.0
Mit dem Umzug kann Ihre deutsche Steuerpflicht enden. Beteiligungen ab 1 % an Kapitalgesellschaften können aber beim Wegzug besteuert werden. Bei engen Verbindungen nach Deutschland kann zudem noch zehn Jahre eine erweiterte Steuerpflicht gelten.
Entscheidend ist zuerst die Wohnung. Behalten Sie eine nutzbare Wohnung in Deutschland, kann Ihr Wohnsitz hier bestehen bleiben. Dann ändert der Umzug steuerlich wenig.
Visum über die eigene Firma
Als Gesellschafter können Sie über Ihre Firma ein Aufenthaltsvisum beantragen. Ein möglicher Weg ist das Green Visa für Partner und Investoren. Es gilt bis zu fünf Jahre und ist verlängerbar.
Das Golden Visa für Investoren gilt laut der Einwanderungsbehörde Dubai (GDRFA) 10 Jahre. Voraussetzung ist etwa eine Bankeinlage, eine Immobilie oder Firmenvermögen von jeweils mindestens AED 2 Mio. Einlage und Immobilie dürfen während der 10 Jahre nicht aufgelöst werden.
Als Behördengebühr für das Golden Visa nennt die GDRFA AED 1.100 zuzüglich Nebengebühren. Honorare für Dienstleister, Rechtsberatung, Buchhaltung und Prüfung kommen hinzu und sind meist höher. Unterstützung beim Antrag finden Sie unter Aufenthaltsvisum in Dubai.
Wegzugsteuer auf Ihre Anteile
Die Wegzugsteuer kann Sie treffen, wenn Sie in den letzten zwölf Jahren mindestens sieben Jahre in Deutschland unbeschränkt steuerpflichtig waren. Erfasst sind Anteile an Kapitalgesellschaften, an denen Sie in den letzten fünf Jahren zu mindestens 1 % beteiligt waren. Dazu kann Ihre Dubai-Firma gehören. Besteuert wird der Wertzuwachs, obwohl Sie nichts verkauft haben.
Kehren Sie nach nur vorübergehender Abwesenheit innerhalb von sieben Jahren zurück, kann die Steuer unter weiteren Voraussetzungen entfallen. Auf Antrag zahlen Sie in sieben gleichen Jahresraten, in der Regel nur gegen Sicherheit. Für Wegzüge nach dem 31.12.2024 gilt die Regel auch für Fondsanteile ab 1 % oder mit Anschaffungskosten ab 500.000 Euro. Einzelheiten stehen im Leitfaden zu den Steuern beim Wegzug aus Deutschland.
Bis zu zehn Jahre erweiterte Steuerpflicht
Nach dem Wegzug besteuert Deutschland Sie in der Regel nur noch mit Einkünften aus Deutschland. Die erweiterte Form dieser Steuerpflicht erfasst mehr und trifft nur Deutsche. Drei Bedingungen müssen zusammen vorliegen: mindestens fünf Jahre unbeschränkte Steuerpflicht in den letzten zehn Jahren, niedrige Steuern im neuen Wohnsitzstaat und wesentliche wirtschaftliche Interessen in Deutschland.
Dann kann sie bis zum Ablauf von zehn Jahren nach dem Jahr des Wegzugs gelten. Ob die VAE in Ihrem Fall als niedrig besteuernd gelten, ergibt eine Vergleichsrechnung. Wie der Umzug praktisch abläuft, beschreibt der Leitfaden für alle, die selbst nach Dubai umziehen wollen.
Welche Pflichten laufen nach der Gründung weiter?
Sie verlängern jedes Jahr die Lizenz und erklären die Körperschaftsteuer. Ist die Firma für die Umsatzsteuer registriert, meldet sie auch diese. Ab 2027 wird schrittweise die E-Rechnung Pflicht.
In Dubai:
- Lizenz verlängern: Die Lizenzen von DMCC und Meydan gelten jeweils ein Jahr.
- Visa verlängern: Ein Green Visa gilt bis zu fünf Jahre, ein Golden Visa 10 Jahre.
- Körperschaftsteuer erklären: Die Erklärung ist binnen neun Monaten nach Ende des Steuerzeitraums fällig (FTA).
- E-Rechnung einführen: Sie gilt für Rechnungen an Firmen und Behörden. Beträgt der Jahresumsatz mindestens AED 50 Mio., ist sie ab 1. Januar 2027 Pflicht. Kleinere Firmen folgen ab 1. Juli 2027 (Finanzministerium).
- Dienstleister einplanen: Planen Sie rechtzeitig einen zugelassenen Dienstleister für die E-Rechnung ein.
Weggefallen sind Berichte zur wirtschaftlichen Substanz für Geschäftsjahre, die nach dem 31. Dezember 2022 enden (Finanzministerium).
In Deutschland: Sie melden die Beteiligung mit der Steuererklärung (Abgabenordnung). Ihre Erklärungen enthalten gegebenenfalls auch zugerechnete Einkünfte der Firma.
Für Buchhaltung, Prüfung und Steuerberatung fallen in beiden Ländern jedes Jahr Honorare an. Sie sind meist höher als die Behördengebühren.
Wann sich eine Dubai-Firma nicht lohnt
Eine Dubai-Firma lohnt sich oft nicht, wenn Sie in Deutschland wohnen bleiben und das Geschäft von hier führen. Deutsche Steuer, Beratung in zwei Ländern und laufende Gebühren können den Vorteil dann aufzehren. Prüfen Sie vor der Gründung fünf Fragen:
- Wo werden Sie wohnen? Behalten Sie eine nutzbare Wohnung in Deutschland, bleiben Sie hier steuerpflichtig, auch mit den Ausschüttungen.
- Wo fallen die Entscheidungen? Leiten Sie die Firma von Deutschland aus, kann auch die Firma hier steuerpflichtig werden.
- Welche Einkünfte erzielt die Firma? Beherrschen Sie sie, kann Deutschland Ihnen passive Einkünfte zurechnen.
- Haben Sie Kunden in den VAE? Dann kommt eher eine Festland-Lizenz in Frage.
- Planen Sie Beratung in zwei Ländern ein? Buchhaltung und Steuerberatung fallen jedes Jahr in Dubai und in Deutschland an.
Lautet die Antwort auf die ersten beiden Fragen „Deutschland“, sollten Sie den Steuervorteil nicht einplanen. Eine Dubai-Firma kann trotzdem sinnvoll sein, etwa für Geschäfte in der Region. Die Entscheidung sollte dann auf dem Geschäft beruhen, nicht auf der Steuer.
Häufige Fragen
Was kostet eine Firmengründung in Dubai?
Das hängt von der Freezone ab. Meydan verlangt für sein Paket ohne Visum AED 12.500 im Jahr (Meydan). Bei DMCC fallen im ersten Jahr für vier Posten AED 32.360 an, danach AED 20.265 im Jahr für die Verlängerung der Lizenz (DMCC, abgerufen 29.09.2026). Das sind nur Behördengebühren. Honorare für Dienstleister, Rechtsberatung, Buchhaltung und Prüfung kommen hinzu und sind meist höher.
Kann ich eine Firma in Dubai ohne Wohnsitz gründen?
Ja, für die Gründung brauchen Sie keinen Wohnsitz in Dubai. Wer in Deutschland wohnt, bleibt aber hier steuerpflichtig, und die Firma kann es auch werden. Entscheidend ist, wo die Firma geleitet wird.
Muss ich meine Firma in Dubai mit Wohnsitz in Deutschland versteuern?
In der Regel ja, wenn Sie die Firma von Deutschland aus leiten. Nach dem Gesetzeswortlaut spricht viel dafür, dass sie dann hier ihre Geschäftsleitung hat. Das ist eine Auslegung, keine Gerichtsentscheidung zu Ihrem Fall. Beherrschen Sie eine aus Dubai geleitete Firma, kann Deutschland Ihnen zudem passive Einkünfte zurechnen.
Hat Deutschland ein Doppelbesteuerungsabkommen mit Dubai?
Nein, seit dem 1. Januar 2022 nicht mehr. Das Abkommen vom 01.07.2010 war nur bis 31.12.2021 anwendbar. In der Übersicht des Bundesfinanzministeriums mit Stand 01.01.2026 stehen die VAE nicht unter den laufenden Verhandlungen.
Wie viel Prozent Steuern zahlt man in Dubai?
Eine Firma zahlt 0 % Körperschaftsteuer auf Gewinne bis AED 375.000 und 9 % darüber (u.ae). Privatpersonen zahlen keine Einkommensteuer, die Umsatzsteuer beträgt 5 %. Wohnen Sie in Deutschland, besteuert Deutschland die Ausschüttungen an Sie.
Firma in Dubai gründen: Was am Ende zählt
Die Gründung selbst ist für Deutsche ohne einheimischen Partner möglich. Die eigentlichen Fragen stellen sich bei den Steuern. Ob die Sätze von 0 % und 9 % bei Ihnen ankommen, entscheiden zwei Dinge: wo Sie wohnen und wo die Firma geleitet wird. Bleibt beides in Deutschland, bleibt meist auch die Steuer hier. Wer umzieht, sollte Wegzugsteuer und erweiterte Steuerpflicht vorher prüfen lassen.
Trennen Sie bei jedem Angebot Behördengebühr und Honorar. Die Behördengebühr steht, wo vorhanden, in der Gebührenordnung der Freezone, das Honorar legt der Anbieter fest.
Wenn Sie Ihre Lage ordnen möchten, bietet Ancova Associates in Dubai ein kostenloses Strategiegespräch an. Darin gehen wir Wohnsitz, Tätigkeit und Kunden mit Ihnen durch und sagen offen, wenn eine Dubai-Firma nicht passt. Das Gespräch dient der Orientierung und ersetzt keine Steuerberatung. Einen Termin vereinbaren Sie über die Kontaktseite. Einen Überblick über die Leistungen rund um die Gründung finden Sie unter Firma in Dubai starten.
Weiterlesen
- Was eine Firmengründung in Dubai kostet
- Die passende Freezone
- Ein Geschäftskonto in Dubai eröffnen
- Firma in Dubai mit Wohnsitz in Deutschland
- Steuern in Dubai
- Doppelbesteuerungsabkommen
Quellen und Rechtsgrundlagen
- Ministry of Economy & Tourism der VAE: FAQs (volles ausländisches Eigentum, Ausnahme „strategic impact activities“). moet.gov.ae. Kein Datum sichtbar, abgerufen 29.09.2026.
- Dubai Free Zones Council: Startseite mit Zahl der Freezones und Behörden. dfzc.ae. Kein Datum sichtbar, abgerufen 29.09.2026.
- DMCC: Schedule of Charges. dmcc.ae. Kein Stand-Datum sichtbar, laut Seite „subject to change by DMCC without prior notice“, abgerufen 29.09.2026.
- Meydan Free Zone: Dubai Trade License (Paketangebot). meydanfz.ae. Kein Stand-Datum sichtbar, abgerufen 29.09.2026.
- Invest in Dubai: Free zone set-up costs. investindubai.gov.ae. Kosten mit Stand September 2023, laut Seite „purely indicative“. Zuletzt im Browser geprüft am 24.09.2026; automatische Abrufe sperrt die Seite.
- GDRFA Dubai: Issuing green residence permit (partner investor). gdrfad.gov.ae. Abgerufen 29.09.2026.
- GDRFA Dubai: Issuing a golden residence permit (investors). gdrfad.gov.ae. Kein Datum sichtbar, abgerufen 29.09.2026.
- Dubai Health Authority: Medical Fitness Centres Service Catalogue. dha.gov.ae (PDF). Stand 04.07.2022, abgerufen 29.09.2026. Rechtsgrundlage laut Katalog: Law (7) of 2008 und Decree (5) of 2016.
- The Official Portal of the UAE Government: Emirates ID. u.ae. Abgerufen 29.09.2026.
- The Official Portal of the UAE Government: Corporate tax (CT). u.ae. Stand 30.03.2026, abgerufen 29.09.2026.
- The Official Portal of the UAE Government: Taxation. u.ae. Kein Datum sichtbar, abgerufen 29.09.2026.
- Ministry of Finance der VAE: Corporate Tax in the UAE. mof.gov.ae. Kein Datum sichtbar, abgerufen 29.09.2026.
- Federal Tax Authority: Corporate Tax Guide Free Zone Persons, CTGFZP1, Mai 2024, S. 16 bis 20. tax.gov.ae (PDF). Abgerufen 29.09.2026.
- Federal Tax Authority: Small Business Relief (Corporate Tax Topics). tax.gov.ae. Stand 06.05.2024, abgerufen 29.09.2026.
- Ministry of Finance der VAE: Verlängerung des Small Business Relief bis 31.12.2029. mof.gov.ae. Veröffentlicht 07.08.2026. Grundlage laut Meldung: Ministerialbeschluss Nr. 131.
- Federal Tax Authority: Value Added Tax (VAT) Registration. tax.gov.ae. Stand 19.08.2026, abgerufen 29.09.2026.
- Federal Tax Authority: Aufruf zur Abgabe der Körperschaftsteuererklärung binnen neun Monaten. tax.gov.ae. Abgerufen 29.09.2026.
- Ministry of Finance der VAE: Zwei Ministerialbeschlüsse zu Umfang und Zeitplan der E-Rechnung. mof.gov.ae. Veröffentlicht 29.09.2025, abgerufen 29.09.2026.
- Ministry of Finance der VAE: Änderung der Vorschriften über wirtschaftliche Substanz. mof.gov.ae. Veröffentlicht 14.10.2024. Rechtsgrundlage: Cabinet Decision No. (98) of 2024.
- Bundesministerium der Finanzen: Stand der Doppelbesteuerungsabkommen am 1. Januar 2026. bundesfinanzministerium.de (PDF). BMF-Schreiben vom 07.01.2026. Zeile Vereinigte Arabische Emirate: Abkommen vom 01.07.2010, anwendbar bis 31.12.2021.
- Körperschaftsteuergesetz, § 1 Abs. 1 Nr. 1 und Abs. 2 (unbeschränkte Steuerpflicht). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Abgabenordnung, § 8 (Wohnsitz). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Abgabenordnung, § 10 (Geschäftsleitung). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Abgabenordnung, § 138 Abs. 2 Satz 1 Nr. 3 und 4, Abs. 5 (Mitteilung über Auslandsbeteiligungen). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Bundesfinanzhof, Urteil vom 24.07.2018, I R 58/16 (Wohnsitz ohne Mindestaufenthalt). bundesfinanzhof.de. Abgerufen 29.09.2026.
- Außensteuergesetz, § 7 Abs. 2 (Beherrschung). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Außensteuergesetz, § 8 Abs. 1, 2, 3 und 5 (passive Einkünfte, Substanznachweis nur EU und EWR, Grenze von 15 %). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Außensteuergesetz, § 13 Abs. 1 (Kapitalanlagecharakter, Schwelle 10 %). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Außensteuergesetz, § 21 Abs. 6 (Anwendung der Grenze von 15 %). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Einkommensteuergesetz, § 1 Abs. 1 (unbeschränkte Steuerpflicht). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Einkommensteuergesetz, § 20 Abs. 1 Nr. 1 (Gewinnanteile als Einkünfte aus Kapitalvermögen). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Außensteuergesetz, § 6 Abs. 1 bis 5 (Wegzugsbesteuerung, Rückkehr, Raten). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Einkommensteuergesetz, § 17 Abs. 1 (Beteiligung ab 1 %). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Investmentsteuergesetz, § 19 Abs. 3 (Wegzug bei Investmentanteilen, eingeführt durch das Jahressteuergesetz 2024). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Investmentsteuergesetz, § 57 Abs. 10 (Anwendung, erstmals bei Ende der unbeschränkten Steuerpflicht nach dem 31.12.2024). gesetze-im-internet.de. Abgerufen 29.09.2026.
- Außensteuergesetz, § 2 (erweiterte beschränkte Steuerpflicht). gesetze-im-internet.de. Abgerufen 29.09.2026.
Titelbild: Robert Bock, Wikimedia Commons, CC0 1.0, zugeschnitten.
Dieser Artikel ist keine Steuer- oder Rechtsberatung. Er gibt allgemeine Informationen mit Stand 29.09.2026. Das Ergebnis hängt von Ihrem Wohnsitz, Ihrer Tätigkeit und Ihren Beteiligungen ab. Lassen Sie Ihren Fall vor jeder Entscheidung von qualifizierten Beratern prüfen.
Verfasst von
Amine Derag
Leiter Strategie, Ancova Associates
Amine Derag ist Leiter Strategie bei Ancova Associates, der Beratungsgesellschaft in Dubai für Firmengründung, Aufenthalt, Staatsbürgerschaft durch Investition und grenzüberschreitende Steuerstrukturierung. Er berät Gründer und Privatkunden, die in die VAE ziehen, wie eine VAE-Struktur mit ihren Steuer- und Meldepflichten im Heimatland zusammenwirkt.
Auf LinkedIn vernetzenDieser Artikel dient ausschließlich der allgemeinen Information und ist keine Rechts-, Steuer-, Finanz- oder Einwanderungsberatung. Investitionsschwellen, Bearbeitungszeiten und Programmbedingungen ändern sich. Sprechen Sie mit einem qualifizierten Ancova-Berater, bevor Sie handeln.